Câu chuyện Trung Đông đang viết lại luật chơi trên thị trường trái phiếu
Từ cuối tháng 2/2026, khi Mỹ và Israel phát động các cuộc không kích nhắm vào Iran, giá dầu thô đã tăng hơn 50% so với thời điểm trước chiến sự và tính từ đầu năm 2026 đã tăng hơn 80%. Không chỉ tác động tới thị trường năng lượng, diễn biến này còn đang kéo lợi suất trái phiếu Kho bạc Mỹ đi theo một quỹ đạo hiếm khi xảy ra trong lịch sử: hệ số tương quan giữa giá dầu và lợi suất đã chạm mức cao nhất trong 35 năm.
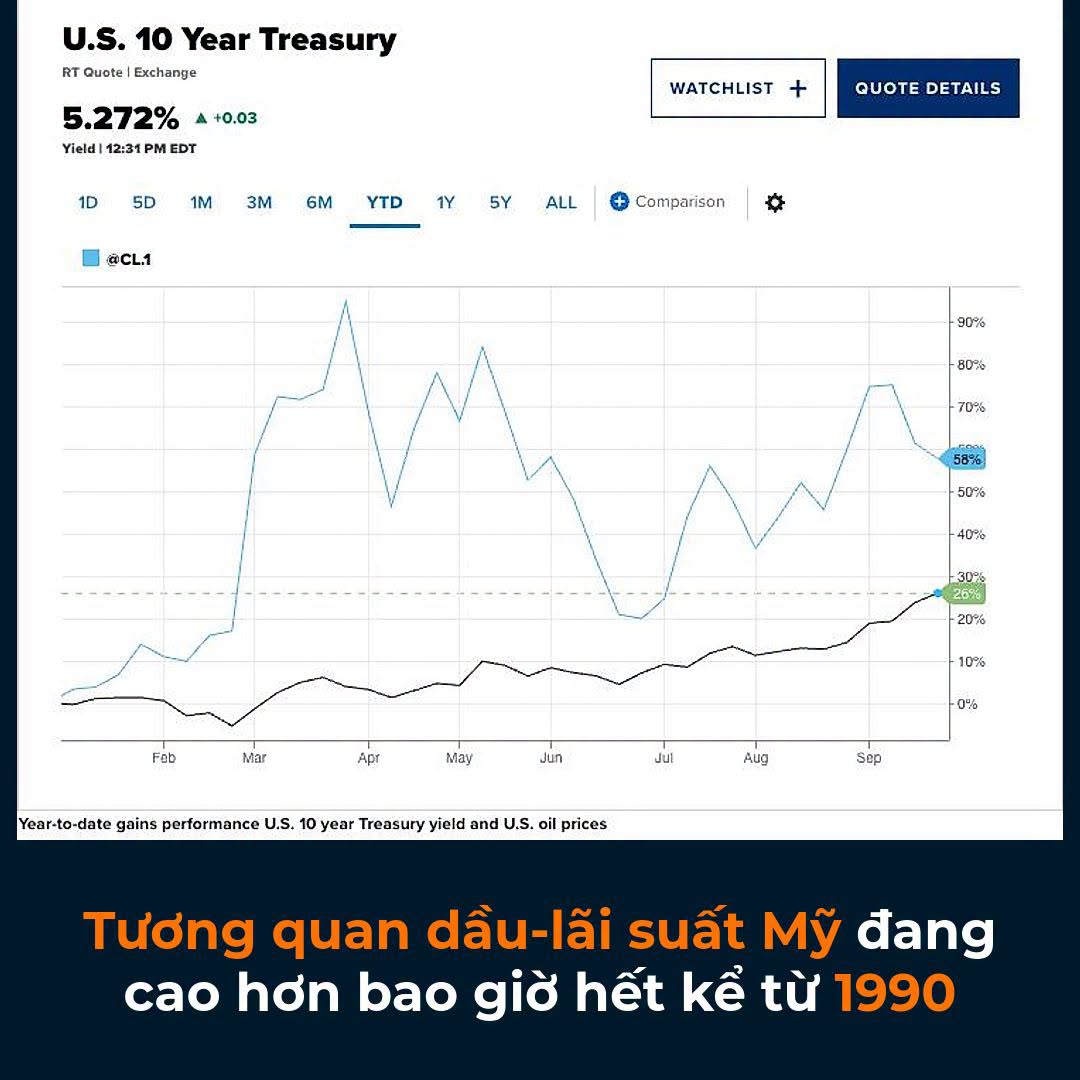
Hệ số tương quan tiệm cận kỷ lục thời Chiến tranh Vùng Vịnh 1990
Theo báo cáo Macro Volatility Digest công bố ngày 21/9/2026 của Cboe Global Markets, tương quan trượt 3 tháng (3-month rolling correlation) giữa lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm và giá dầu WTI đã đạt 65%, vượt qua các đỉnh từng ghi nhận trong giai đoạn đại dịch Covid-19 và biến động Mùa xuân Ả Rập năm 2011. Con số này chỉ còn cách khoảng 1 điểm phần trăm so với mức kỷ lục 66% được thiết lập vào thời điểm nổ ra Chiến tranh Vùng Vịnh lần thứ nhất năm 1990.
Cboe nhận định nếu xu hướng này tiếp diễn, diễn biến lợi suất trái phiếu trong thời gian tới sẽ phụ thuộc vào tình hình Iran nhiều hơn là các tín hiệu chính sách từ Cục Dự trữ Liên bang Mỹ (Fed).
Vì sao 1 USD giá dầu có thể "kéo" lợi suất tăng khoảng 2 điểm cơ bản?
Về mặt lý thuyết, giới phân tích thị trường trái phiếu ước tính kể từ năm 2012, mỗi 1 USD biến động của giá dầu WTI thường đi kèm mức thay đổi gần 2 điểm cơ bản của lợi suất trái phiếu kỳ hạn 10 năm. Cơ chế truyền dẫn tương đối đơn giản: giá dầu tăng làm gia tăng kỳ vọng lạm phát, từ đó khiến nhà đầu tư yêu cầu mức lợi suất cao hơn để bù đắp rủi ro mất giá trị thực của dòng tiền trái phiếu trong tương lai.
Lấy ví dụ minh họa cho tỷ lệ này: nếu giá dầu WTI tăng từ 95 USD lên 105 USD/thùng (tăng 10 USD), theo tương quan lịch sử nói trên, lợi suất trái phiếu 10 năm về lý thuyết có thể cộng thêm khoảng 20 điểm cơ bản. Đây là hệ số ước tính mang tính thống kê lịch sử, không phải một công thức cố định áp dụng cho mọi thời điểm, nhưng nó lý giải phần nào vì sao thị trường trái phiếu trong tháng 9/2026 lại phản ứng nhạy cảm bất thường trước từng diễn biến ở Trung Đông.
Diễn biến thực tế: dầu và lợi suất cùng lập đỉnh nhiều năm
Diễn biến trên thị trường trong tháng 9/2026 phản ánh khá rõ mối liên hệ này. Ngày 10/9/2026, giá dầu WTI vượt mốc 100 USD/thùng, lợi suất trái phiếu 10 năm tăng hơn 11 điểm cơ bản lên 4,954%. Đến ngày 23/9/2026, sau loạt dữ liệu PMI nóng hơn dự báo cộng thêm đà tăng của giá dầu, lợi suất trái phiếu 10 năm tăng vọt 13 điểm cơ bản lên 5,10% - mức cao nhất kể từ tháng 7/2007 tại thời điểm đó, đồng thời là phiên tăng mạnh nhất trong khoảng 18 tháng.
Gần nhất, sau khi Tổng thống Mỹ Donald Trump bác bỏ đề xuất của Iran về việc mở lại eo biển Hormuz trong vòng 7 ngày, giá dầu Brent đã tăng hơn 3% lên gần 108 USD/thùng trong phiên ngày 28/9/2026. Cùng thời điểm, lợi suất trái phiếu 10 năm đóng cửa ở mức 5,24%, chỉ còn cách đỉnh đóng cửa hồi tháng 6/2007 (5,26%) vỏn vẹn 2 điểm cơ bản, và cao hơn khoảng 109 điểm cơ bản so với cùng kỳ năm 2025.
Ghi nhận tại thời điểm ra tin, mức tăng chính xác theo phần trăm của giá dầu và mức tăng theo điểm cơ bản của lợi suất trong từng phiên cụ thể có thể chênh lệch nhẹ tùy nguồn dữ liệu và thời điểm chốt giá được trích dẫn, nhưng xu hướng chung - giá dầu tăng kéo theo lợi suất trái phiếu tăng gần như đồng pha - là nhất quán xuyên suốt tháng 9/2026.
Góc nhìn
Khi hệ số tương quan giữa dầu và lợi suất tiệm cận vùng kỷ lục 35 năm, điều đó đồng nghĩa diễn biến trên thị trường trái phiếu - vốn ảnh hưởng trực tiếp tới lãi suất vay mua nhà, chi phí vốn doanh nghiệp và định giá nhóm cổ phiếu tăng trưởng - đang phụ thuộc ngày càng nhiều vào một biến số vốn khó dự đoán: tình hình địa chính trị tại eo biển Hormuz. Trong bối cảnh này, mọi diễn biến quân sự hay ngoại giao liên quan đến Iran nhiều khả năng sẽ tiếp tục là yếu tố chi phối cả thị trường năng lượng lẫn thị trường trái phiếu trong thời gian tới.