Mốc 5,2% GDP và sự lặp lại của các chu kỳ bong bóng
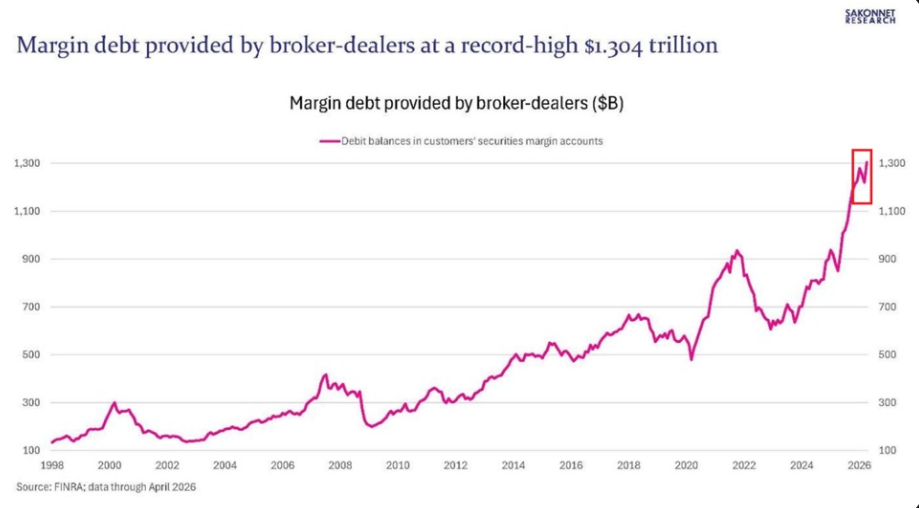
Khi đặt con số 1,3 nghìn tỷ USD vào bức tranh vĩ mô tổng thể, lượng nợ margin hiện đã chạm mức tương đương 5,2% GDP của Hoa Kỳ. Dữ liệu tham chiếu lịch sử từ FINRA chỉ ra rằng tỷ lệ này đang tiến vào vùng nguy hiểm, vốn chỉ xuất hiện trong các giai đoạn hưng phấn cực độ của thị trường. Mức đòn bẩy hiện tại đã tiệm cận, thậm chí vượt qua các mốc đỉnh điểm của bong bóng công nghệ năm 2000 và giai đoạn trước cuộc khủng hoảng tài chính toàn cầu 2008. Việc định giá tài sản bị kéo căng kết hợp với lượng tiền vay mượn khổng lồ cho thấy thị trường đang được nâng đỡ bởi một cấu trúc tài chính vô cùng nhạy cảm với các biến động của dòng vốn.
Investors have never used this much leverage:
US margin debt surged +$83 billion in April, to a record $1.3 trillion.
Over the last 12 months, margin debt has risen +$453 billion, or +53%.
As a result, margin debt is up to a record 5.2% of US GDP.
This is ~3 percentage points… pic.twitter.com/uE4w1WzA0d
— The Kobeissi Letter (@KobeissiLetter) May 16, 2026
Tính chất hai mặt của đòn bẩy và rủi ro bán giải chấp
Cơ chế vận hành của nợ ký quỹ bản chất là một công cụ phóng đại hai chiều. Trong một xu hướng tăng trưởng, đòn bẩy cao giúp tối ưu hóa lợi nhuận và tạo ra hiệu ứng FOMO (sợ bỏ lỡ cơ hội) dây chuyền, đẩy chỉ số chứng khoán lên các nấc thang mới. Tuy nhiên, rủi ro lớn nhất nằm ở chiều ngược lại khi thị trường xuất hiện các nhịp điều chỉnh đột ngột. Do tài sản đảm bảo là chính cổ phiếu được mua bằng tiền vay, bất kỳ sự sụt giảm mạnh nào về giá cũng sẽ kích hoạt làn sóng gọi ký quỹ (margin call). Nếu nhà đầu tư không thể bổ sung tiền mặt kịp thời, các công ty chứng khoán sẽ bắt buộc phải kích hoạt lệnh bán giải chấp (forced liquidation), tạo ra áp lực cung tháo chạy và đẩy thị trường vào một vòng xoáy sụp đổ tự kích hoạt.
Chỉ báo cảnh báo nguy hiểm thay vì một dự báo sụp đổ
Giới phân tích quản trị rủi ro nhấn mạnh rằng mức nợ margin cao kỷ lục không đồng nghĩa với một lời dự báo chắc chắn về việc thị trường sẽ sụp đổ ngay lập tức hoặc đã chạm đỉnh dài hạn. Lượng đòn bẩy lớn chỉ đơn thuần chỉ ra rằng hệ thống tài chính đang tích tụ một lượng năng lượng bất ổn lớn hơn bình thường. Nói cách khác, độ nhạy cảm của thị trường đối với các cú sốc tiêu cực – từ địa chính trị, chi phí năng lượng đến sự thay đổi chính sách lãi suất – đã bị đẩy lên mức tối đa. Thị trường có thể tiếp tục duy trì đà tăng trong trạng thái quá mua này, nhưng một khi ngòi nổ kích hoạt xuất hiện, quy mô của cú rơi và mức độ biến động lan rộng sẽ khống liệt hơn rất nhiều do áp lực tất toán nợ bắt buộc.
Khi hệ thống đòn bẩy đang được kéo căng đến giới hạn lịch sử, sự an toàn của danh mục phụ thuộc hoàn toàn vào tốc độ phản ứng của dòng tiền thông minh trước các tín hiệu đảo chiều. Liệu việc duy trì lượng nợ margin ở mức 5,2% GDP là minh chứng cho thấy niềm tin kiên định vào một chu kỳ tăng trưởng mới được thúc đẩy bởi hạ tầng công nghệ, hay đây chính là dấu hiệu rõ ràng nhất cho thấy thị trường đang tiến sát đến giới hạn chịu đựng của một bong bóng định giá sắp vỡ?