Áp lực từ lạm phát nhập khẩu và cuộc khủng hoảng năng lượng Trung Đông
Đà tăng phi mã của lợi suất trái phiếu diễn ra trong bối cảnh giá dầu và các mặt hàng năng lượng bị đẩy lên cao do những xung đột kéo dài tại Trung Đông. Là một quốc gia phụ thuộc nặng nề vào nguồn năng lượng nhập khẩu, Nhật Bản đang phải đối mặt với tình trạng lạm phát nhập khẩu rõ rệt hơn bao giờ hết.
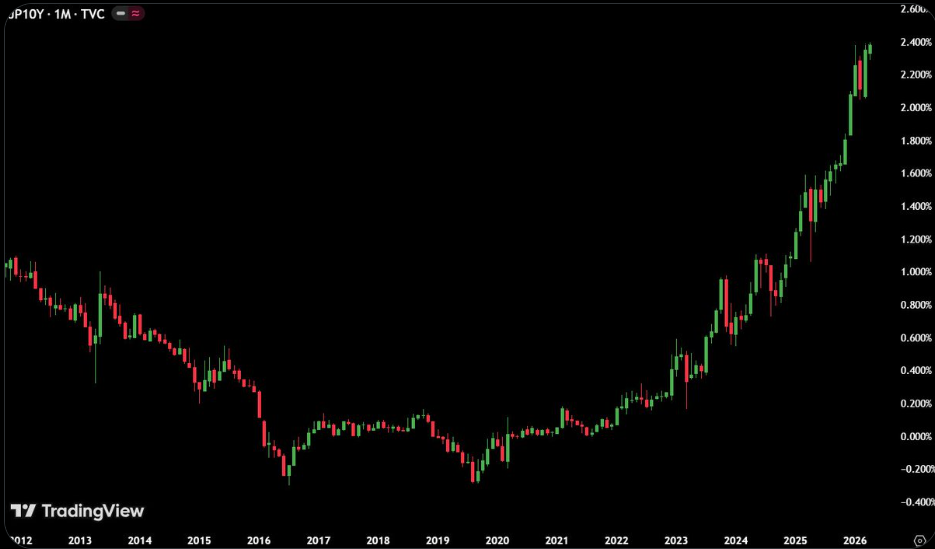
Khi lạm phát lõi bắt đầu ổn định trên mức 2 phần trăm kết hợp với giá lương thực và năng lượng liên tục leo thang, giới đầu tư buộc phải tin rằng BOJ sẽ thực hiện nhiều đợt tăng lãi suất hơn trong tương lai gần. Chính kỳ vọng này đã đẩy lợi suất kỳ hạn 10 năm lên những vùng cao kỷ lục, tạo ra sức ép khủng khiếp lên các thị trường tài sản khác.
Chuỗi logic tác động và rủi ro đối với các nhà giao dịch toàn cầu
Việc BOJ chuyển sang lập trường thắt chặt chính sách (Hawkish) đang tạo ra một phản ứng dây chuyền đầy nguy hiểm. Lãi suất chính sách hiện đã được đưa lên mức 0,75 phần trăm và thị trường đang đặt cược vào khả năng sớm vượt ngưỡng 1 phần trăm nếu lạm phát không hạ nhiệt.
Khi lãi suất đồng Yên tăng cao, chi phí vay mượn bằng loại tiền tệ này sẽ trở nên đắt đỏ hơn đáng kể. Đồng Yên lúc này không còn đóng vai trò là nguồn vốn rẻ để tài trợ cho các hoạt động đầu cơ mà bắt đầu trở thành một tài sản có lợi suất hấp dẫn. Hệ quả trực tiếp là tỷ giá USD/JPY có khả năng sụt giảm mạnh, gây ra những cú sốc tỷ giá đối với các vị thế đã quen với môi trường đồng Yên yếu kéo dài nhiều thập kỷ qua.
Japan bond yields are soaring.
You know what's coming next. pic.twitter.com/4bCesKCffJ
— Ted (@TedPillows) April 4, 2026
Nguy cơ tan rã vị thế Yen Carry Trade và kịch bản sụp đổ thị trường rủi ro
Mối đe dọa lớn nhất đối với thanh khoản toàn cầu hiện nay chính là việc đảo ngược các vị thế Yen Carry Trade. Đây vốn là dòng chảy thanh khoản khổng lồ nơi các nhà đầu tư vay đồng Yên lãi suất thấp để mua vào các tài sản rủi ro như chứng khoán Mỹ, tiền mã hóa hay các loại trái phiếu có lợi suất cao tại các thị trường mới nổi.
Khi lãi suất đồng Yên tăng và giá trị đồng tiền này mạnh lên, lợi nhuận từ chiến lược Carry Trade sẽ bị xóa sổ, buộc các nhà đầu tư phải đóng vị thế và bán tháo các tài sản rủi ro để rút vốn về trả nợ bằng Yên. Quá trình này sẽ kích hoạt một làn sóng bán tháo trên diện rộng, làm tăng vọt mức độ biến động và rút cạn thanh khoản của các thị trường tài chính lớn.
Bài học từ lịch sử và lời cảnh báo về cơn địa chấn thanh khoản lần thứ hai
Thị trường vẫn chưa quên được sự kiện diễn ra vào tháng 8 năm 2024 khi những kỳ vọng về việc thắt chặt chính sách của BOJ đã dẫn đến một cuộc sụp đổ thanh khoản chớp nhoáng trên toàn thế giới. Tại thời điểm đó, các tài sản tăng trưởng và tiền mã hóa đã phải hứng chịu những đợt bán tháo tàn khốc nhất do các vị thế sử dụng đòn bẩy bằng Yên bị thanh lý hàng loạt.
Ở thời điểm hiện tại, khi lợi suất JGB 10 năm đang ở mức cao nhất trong thế kỷ cùng với các biến số về khủng hoảng năng lượng và địa chính trị vẫn đang ở mức báo động, kịch bản về một cuộc tháo chạy vốn lần thứ hai với quy mô lớn hơn đang có xác suất xảy ra rất cao. Nếu BOJ tiếp tục thực hiện thêm các đợt nâng lãi suất trong những quý tới, thị trường tài chính toàn cầu có thể sẽ phải đối mặt với một đợt tái cấu trúc tài sản đầy đau đớn và khốc liệt.
Tổng hợp bởi VnRebates