1. Châu Á và Đông Âu áp đảo cuộc đua tích lũy
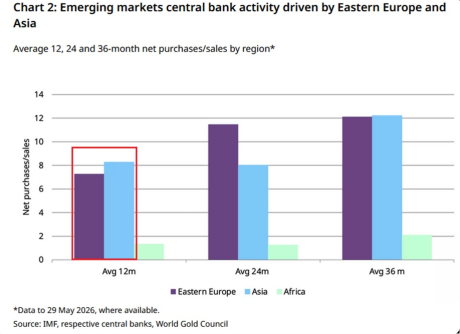
Dữ liệu thống kê về lượng mua ròng trung bình (net purchases) theo khu vực trong vòng 3 năm qua đã phơi bày sự phân hóa rõ rệt về mặt địa lý, nơi các quốc gia Châu Á và Đông Âu đóng vai trò là những thợ săn vàng lớn nhất hành tinh.
Biến động lượng mua ròng trung bình (Đơn vị: Tấn/Tháng)
Chu kỳ 36 tháng qua: Nhóm Châu Á và Đông Âu duy trì sức mua ổn định ở mức xấp xỉ 12 tấn/tháng, bỏ xa khu vực Châu Phi với chỉ khoảng 2 tấn/tháng.
Chu kỳ 24 tháng qua: Đông Âu bứt phá dẫn đầu với 11,5 tấn/tháng, trong khi Châu Á neo ở mức 8 tấn/tháng.
Chu kỳ 12 tháng gần nhất: Châu Á lật ngược thế cờ khi vươn lên mức 8–9 tấn/tháng (được đánh dấu đỏ biểu thị xu hướng gia tăng áp lực mua), vượt qua Đông Âu (đã hạ nhiệt về mức 7–7,5 tấn/tháng) và Châu Phi (1–1,5 tấn/tháng).
Emerging market central banks are driving historic gold purchases:
Over the last 3 years, Asian and Eastern European countries have purchased +12 tonnes of gold per month on average.
African nations have acquired +2 tonnes per month during the same period.
Over the last 12… pic.twitter.com/1czpRPR17q
— The Kobeissi Letter (@KobeissiLetter) June 19, 2026
2. Bản đồ các quốc gia mua vàng mạnh nhất năm 2026
Báo cáo của World Gold Council tính đến nửa đầu năm 2026 chỉ ra các đầu tàu đang ráo riết hiện thực hóa chiến lược gia tăng tỷ trọng vàng trong kho dự trữ quốc gia:
Ba Lan (National Bank of Poland): Là thế lực mua mạnh nhất tại Đông Âu. Riêng trong tháng 4/2026, Ba Lan đã gom thêm 14 tấn, nâng tổng lượng mua từ đầu năm (YTD) lên khoảng 45 tấn. Tổng kho dự trữ vàng của nước này hiện đạt xấp xỉ 595 tấn (chiếm ~30% tổng dự trữ quốc gia) và đang hướng tới mục tiêu dài hạn 700 tấn.
Trung Quốc (PBoC): Ngân hàng Nhân dân Trung Hoa đã kéo dài chuỗi mua ròng liên tục sang tháng thứ 18. Với việc tích lũy thêm 8 tấn vào tháng 4/2026 – mức cao nhất kể từ cuối năm 2024 – tổng lượng vàng chính thức của Bắc Kinh đã chạm ngưỡng 2.322 tấn (chiếm ~9% tổng dự trữ).
Các quốc gia khác: Cộng hòa Séc, Uzbekistan, Kazakhstan, Ấn Độ, Brazil, Malaysia và Indonesia liên tục duy trì trạng thái mua đều đặn qua từng tháng thông qua các chương trình khai thác nội địa bằng đồng nội tệ. Ở chiều ngược lại, chỉ có Nga và Thổ Nhĩ Kỳ thỉnh thoảng xuất hiện các phiên bán ròng kỹ thuật nhằm phục vụ mục đích swap (hoán đổi) và quản lý thanh khoản ngắn hạn.
3. Động cơ cốt lõi: Khi vàng trở thành vũ khí "Phi USD hóa"
Sự bùng nổ nhu cầu này không phải là hành vi đầu cơ lướt sóng, mà xuất phát từ bốn động lực cấu trúc mang tính phòng vệ:
1. Tiến trình Phi USD hóa (De-dollarization): Các nước thị trường mới nổi (EMDE) đang tìm cách giảm dần sự phụ thuộc vào đồng USD trước những lo ngại về mức nợ công kỷ lục của Mỹ cũng như rủi ro bị đóng băng tài sản từ các lệnh trừng phạt địa chính trị.
2. Tài sản không có rủi ro đối tác (No Counterparty Risk): Khác với trái phiếu hay tiền tệ, vàng không phụ thuộc vào cam kết tài chính của bất kỳ quốc gia hay thực thể nào.
3. Phòng thủ khủng hoảng và lạm phát: Vàng giữ vững vai trò là công cụ lưu trữ giá trị tối ưu trước các cuộc khủng hoảng chuỗi cung ứng năng lượng.
Kết quả từ Khảo sát Dự trữ Vàng của các Ngân hàng Trung ương năm 2026 do WGC công bố vào tháng 6 đã thiết lập một kỷ lục mới: 89% chuyên gia dự đoán dự trữ vàng toàn cầu sẽ tiếp tục tăng trong 12 tháng tới, và 45% các NHTW tuyên bố sẽ tự tăng tỷ trọng vàng của chính mình (tỷ lệ này vọt lên 53% đối với khối thị trường mới nổi).
Ý nghĩa dài hạn đối với giá vàng toàn cầu
Làn sóng gom hàng bền bỉ từ các NHTW toàn cầu – với quy mô duy trì ổn định từ 750 đến 1.000 tấn/năm xuyên suốt 4 năm qua (gấp đôi mức trung bình 500 tấn của thập kỷ trước) – đang tạo ra một "sàn đỡ vững chắc" (floor) cho giá vàng dài hạn.
Dù thị trường vàng ngắn hạn vẫn phải chịu áp lực rung lắc từ sức mạnh của đồng USD hay các tuyên bố diều hâu của Fed, dòng tiền tích lũy mang tính thể chế này đảm bảo rằng giá vàng sẽ khó có khả năng sụt giảm sâu. Xu hướng này khẳng định một thực tế: Các nước đang phát triển đang ráo riết xây dựng một bức tường phòng thủ tài chính độc lập, chuẩn bị sẵn sàng cho một hệ thống kinh tế toàn cầu đa cực và nhiều biến động trong tương lai.
Tổng hợp bởi VnRebates