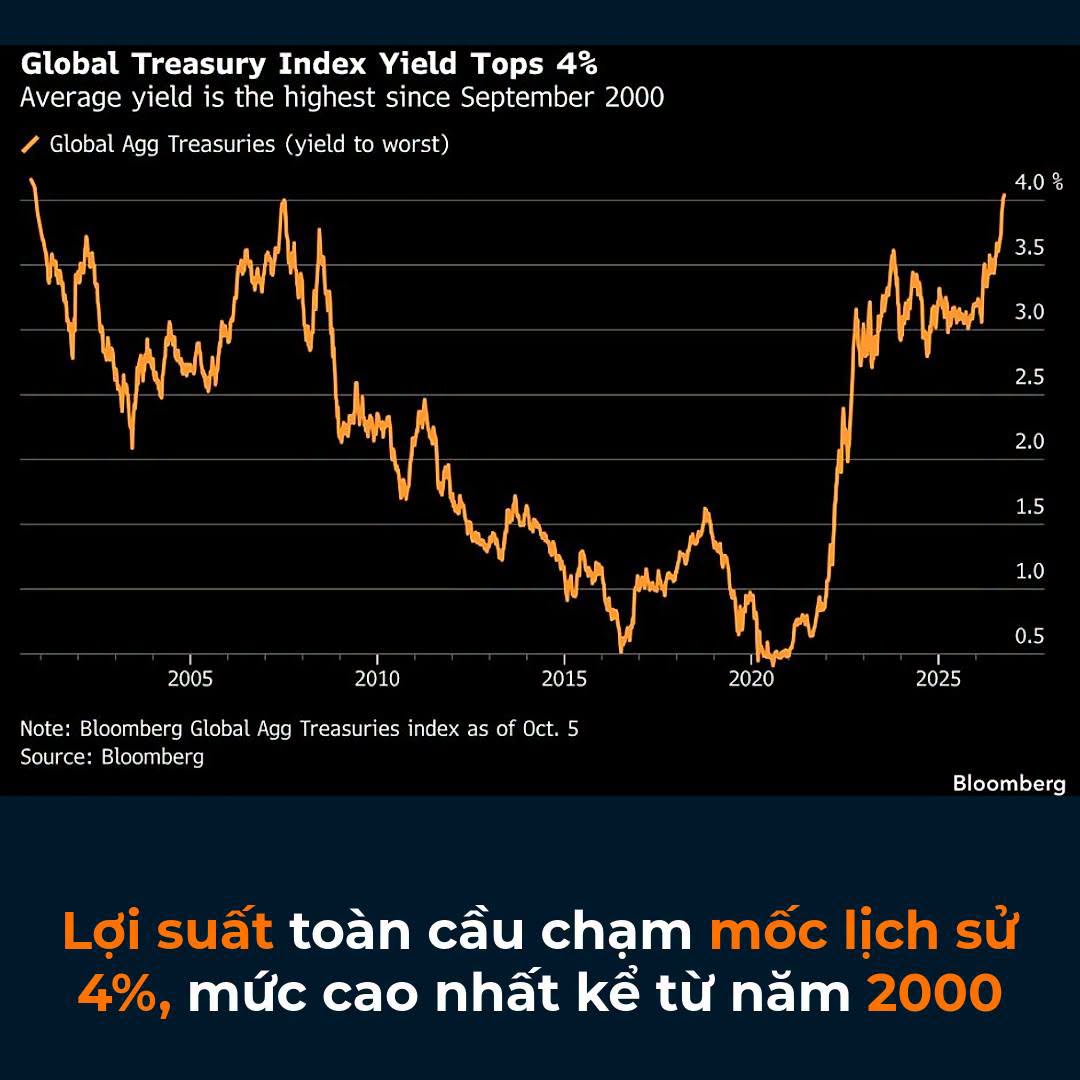
Lợi suất bình quân của trái phiếu chính phủ toàn cầu vừa vượt ngưỡng 4%. Theo chỉ số Bloomberg Global Aggregate Treasuries, tính đến ngày 5/10/2026, đây là mức cao nhất kể từ tháng 9/2000. Trước đó, hôm 24/9, chỉ số này đã tăng lên 3,99%, khi đó được ghi nhận là mức cao nhất kể từ năm 2007, trước khi chính thức vượt mốc 4% vào đầu tháng 10.
Sau hơn hai thập kỷ lãi suất thấp và “tiền rẻ”, biểu đồ này đang gửi đi một tín hiệu rất rõ: thời kỳ thị trường trái phiếu tăng giá kéo dài (bull market) đã khép lại.
Lãi suất đồng loạt leo thang trên các thị trường lớn
Điều đáng chú ý không chỉ là con số 4%, mà là mức độ đồng thuận của thị trường toàn cầu khi đẩy lợi suất lên cao hơn cùng lúc tại nhiều nền kinh tế lớn:
- Mỹ: Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm chạm 5,34% hôm 1/10, cao nhất kể từ năm 2002. Trong quý III/2026, lợi suất này tăng gần 90 điểm cơ bản, mức tăng theo quý lớn nhất kể từ đầu thế kỷ.
- Châu Âu: Lợi suất trái phiếu Pháp kỳ hạn 10 năm lên cao nhất kể từ năm 2002, trong khi lợi suất trái phiếu Anh kỳ hạn 30 năm lần đầu chạm 6% kể từ năm 1998.
- Nhật Bản: Lợi suất trái phiếu chính phủ cũng leo lên mức cao nhất trong nhiều thập kỷ, trong bối cảnh BoJ vừa nâng lãi suất điều hành lên 1,25%.
Ba động lực đẩy lợi suất đi lên
Nguyên nhân chính khiến lợi suất toàn cầu leo thang đến từ ba nhóm yếu tố:
- Kinh tế vẫn vững: Tăng trưởng tại Mỹ tốt hơn kỳ vọng, khiến thị trường tin rằng các ngân hàng trung ương chưa có lý do để nới lỏng.
- Lạm phát dai dẳng: Giá dầu neo cao do căng thẳng Mỹ – Iran tiếp tục thổi bùng lo ngại lạm phát, củng cố kịch bản lãi suất “cao hơn trong thời gian dài hơn”.
- Áp lực tài khóa và nguồn cung trái phiếu: Nợ công của Mỹ đã vượt 40.000 tỷ USD, trong khi tỷ lệ nợ trên GDP của hầu hết các nước G7 (trừ Đức) đều ở mức từ 100% trở lên. Ngoài ra, 5 “ông lớn” công nghệ gồm Alphabet, Amazon, Meta, Microsoft và Oracle đã phát hành khoảng 220 tỷ USD trái phiếu trong năm nay để tài trợ cho AI, gấp hơn hai lần cả năm trước.
Đáng chú ý, ngay cả việc Bộ Tài chính Mỹ mở rộng chương trình mua lại trái phiếu kỳ hạn dài cũng chưa đủ để kìm hãm đà tăng của lợi suất dài hạn.
Tài sản nhạy cảm với lãi suất chịu áp lực
Khi chi phí vốn tăng, tác động đã bắt đầu lan sang nền kinh tế thực. Tại Mỹ, lãi suất vay mua nhà phổ biến nhất đã vượt 7% trong tháng 9, cao nhất trong hơn hai năm. Tại Anh, chi phí trả lãi nợ công đã lên gần 4% GDP, gấp đôi mức bình quân thập kỷ trước đại dịch.
Với thị trường tài chính, lợi suất trái phiếu cao khiến tài sản gần như phi rủi ro trở nên hấp dẫn hơn, tạo áp lực lên định giá cổ phiếu, bất động sản và các tài sản có dòng tiền dài hạn. Dù lợi nhuận doanh nghiệp mạnh vẫn đang giữ cổ phiếu Mỹ gần vùng đỉnh, áp lực từ thị trường trái phiếu đang ngày một rõ nét hơn.
Phải chăng những tài sản từng được định giá dựa trên giả định “lãi suất thấp mãi mãi” sẽ phải đối mặt với một thực tế mới, khi chi phí vốn tăng và định giá cổ phiếu, bất động sản cùng các tài sản nhạy cảm với lãi suất cùng chịu áp lực?