Sự sụt giảm mạnh mẽ của mức thặng dư định giá
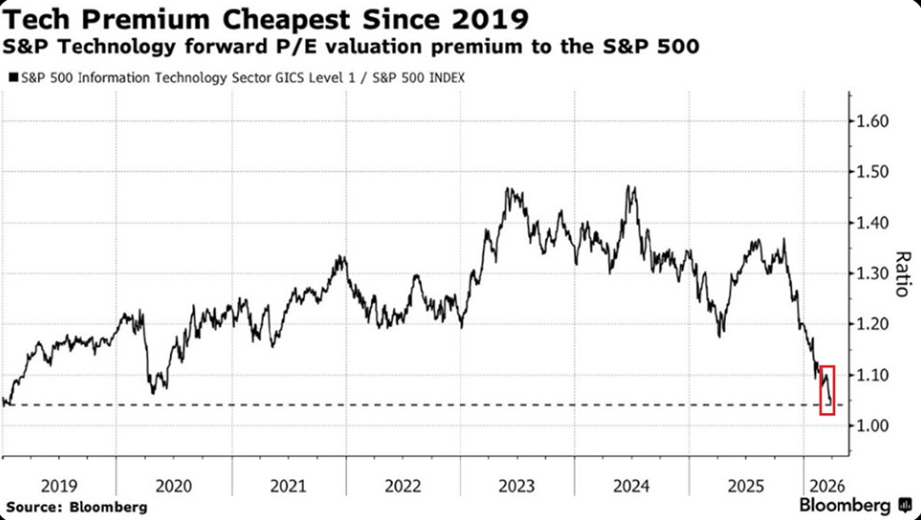
Kể từ tháng 10 năm 2025, mức thặng dư này đã giảm tới 32 điểm phần trăm. Đây là một trong những mức chiết khấu lớn nhất trong lịch sử thị trường chứng khoán Mỹ, đưa nhóm ngành công nghệ về vùng giá thấp nhất so với thị trường chung trong vòng 7 năm qua.
Để thấy rõ sự tương phản, tại thời điểm đỉnh cao vào tháng 6 năm 2024, nhóm công nghệ từng có mức định giá đắt hơn S&P 500 tới 47 phần trăm. Hiện tại, chỉ số này đang tiến gần tới việc rẻ hơn thị trường chung lần đầu tiên kể từ năm 2017.
Phân tích chi tiết dữ liệu Forward P/E tính đến cuối tháng 3 năm 2026
Các con số thống kê cho thấy sự phân hóa rõ rệt giữa định giá tuyệt đối và định giá tương đối khi đã điều chỉnh theo các yếu tố tăng trưởng lợi nhuận.
| Chỉ số thị trường | Forward P/E (27/03/2026) | Trung bình 5 năm | Mức định giá 1 năm qua |
|---|---|---|---|
| S&P 500 IT Sector | 32,47 | 31,77 | 37,01 |
| S&P 500 Index | 26,07 | 22,86 | Không áp dụng |
Mặc dù mức P/E của nhóm công nghệ hiện tại vẫn cao hơn mức tuyệt đối của S&P 500 khoảng 24,6 phần trăm, nhưng khi điều chỉnh theo kỳ vọng tăng trưởng, mức thặng dư thực tế chỉ còn lại 4 phần trăm. Điều này cho thấy nhóm công nghệ đang giao dịch ở mức hợp lý so với trung bình 5 năm nhưng lại khá rẻ nếu so với mặt bằng giá của một năm trước đó. Trong khi đó, chỉ số S&P 500 nói chung đang ở trạng thái định giá hơi cao (overvalued) so với mức trung bình 5 năm là 22,86.
US technology stocks have rarely ever been this cheap:
The S&P 500 Information Technology index is now trading at just a 4% forward P/E premium to the S&P 500, the lowest since January 2019.
This percentage has fallen -32 points since October 2025, one of the largest discounts… pic.twitter.com/fGVoNlOPSN
— The Kobeissi Letter (@KobeissiLetter) March 28, 2026
Nguyên nhân dẫn đến mức chiết khấu sâu của nhóm Big Tech
Sự dịch chuyển này bắt nguồn từ nhiều yếu tố vĩ mô và địa chính trị phức tạp. Việc lãi suất duy trì ở mức cao cùng với tình trạng thắt chặt thanh khoản do ảnh hưởng từ cuộc chiến tại Iran đã tạo ra áp lực đè nặng lên các cổ phiếu có thời lượng tài sản (duration) cao như nhóm công nghệ.
Nhiều nhà đầu tư tổ chức đã chủ động xoay trục danh mục sang các nhóm cổ phiếu giá trị hoặc năng lượng khi giá dầu vọt lên ngưỡng 115 USD một thùng. Bên cạnh đó, sự hưng phấn dành cho trí tuệ nhân tạo (AI hype) bắt đầu có dấu hiệu nguội lạnh kết hợp với dự báo tăng trưởng lợi nhuận chậm lại trong năm 2026 đang khiến nhóm công nghệ mất dần vị thế dẫn dắt thị trường.
Chiến lược đầu tư và quản trị rủi ro
Dù mức định giá hiện tại được đánh giá là hấp dẫn về mặt lịch sử, nhưng rủi ro từ lạm phát năng lượng và lộ trình lãi suất của Cục Dự trữ Liên bang vẫn là những rào cản lớn. Theo các phân tích từ Kobeissi Letter, đây có thể là thời điểm phù hợp để giải ngân nếu nhà đầu tư tin tưởng vào tiềm năng tăng trưởng AI dài hạn với mức lợi nhuận kỳ vọng trong một năm tới đạt khoảng 6 phần trăm.
Lời khuyên cho các nhà giao dịch là nên áp dụng chiến lược trung bình giá (DCA) vào các quỹ hoán đổi danh mục như XLK hoặc QQQ để đa dạng hóa danh mục. Việc tránh dồn toàn bộ vốn vào một thời điểm là cần thiết khi thị trường vẫn đang trong giai đoạn biến động mạnh (volatility) do các yếu tố địa chính trị khó lường.
Tổng hợp bởi VnRebates