Giải mã sự "bất thường" trên đồ thị
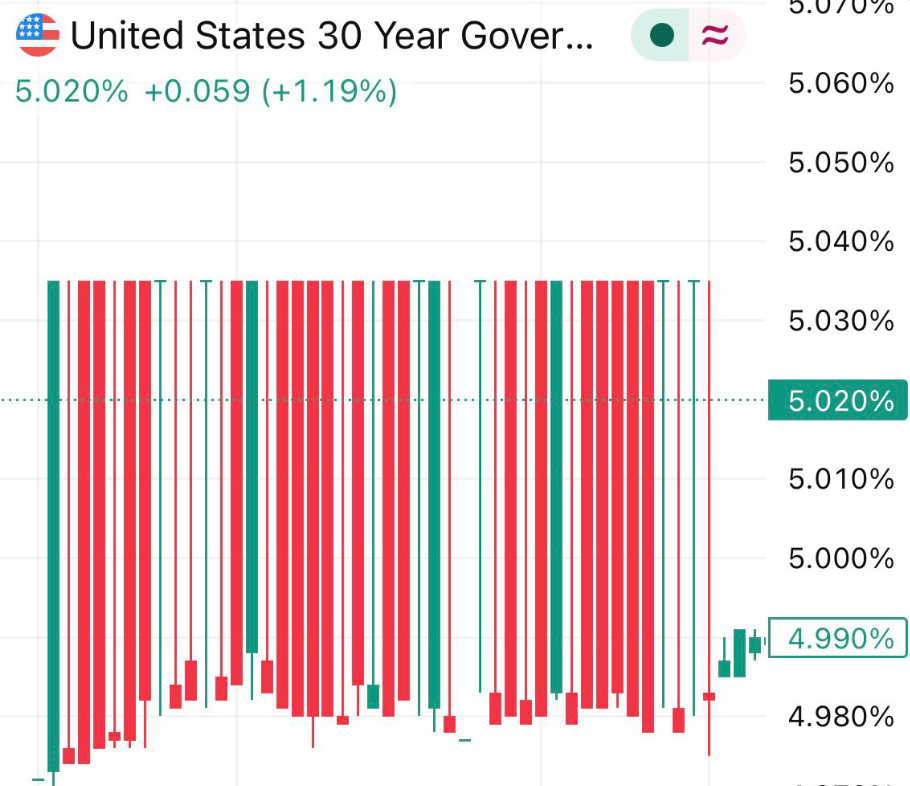
Hiện tượng lợi suất nhảy vọt rồi đảo chiều mạnh trong cùng một phiên thường là dấu hiệu của thanh khoản mỏng. Khi các nhà tạo lập thị trường (Market Makers) cảm thấy rủi ro quá lớn, họ thường nới rộng khoảng cách mua-bán (spread) hoặc tắt báo giá tự động.
Điều này tạo ra một "khoảng trống" thanh khoản. Chỉ cần một dòng lệnh lớn từ thị trường Futures hoặc OTC đi qua, giá sẽ bị đẩy đi rất xa vì không có lực đối ứng đủ dày. Chủ tịch Fed Jerome Powell cũng đã nhấn mạnh rằng triển vọng kinh tế hiện đang "cực kỳ bất định", điều này gián tiếp khiến tâm lý người mua trái phiếu trở nên e dè hơn bao giờ hết.
WHAT IS HAPPENING IN U.S. BOND MARKET.
The US 2 Year Treasury yield just swung from 4.315% to 3.923% in a single candle twice.
That is not normal market movement.
That is either a massive algo error, a flash crash, or someone with an enormous position being forcibly… pic.twitter.com/wfwPe9V8i0
— Bull Theory (@BullTheoryio) May 4, 2026
Giả thuyết "China Dumping": Hợp lý về hướng đi, thiếu về bằng chứng
Đúng là Trung Quốc đã giảm nắm giữ Treasury Mỹ xuống mức thấp nhất kể từ năm 2008, dao động quanh vùng 680 tỷ USD vào cuối năm 2025. Tuy nhiên, chúng ta cần phân biệt giữa "xu hướng giảm dần" và "xả hàng khẩn cấp".
Xu hướng dài hạn: Việc Trung Quốc giảm tỷ trọng nợ Mỹ là một quá trình diễn ra trong nhiều năm nhằm đa dạng hóa dự trữ và giảm phụ thuộc vào USD.
Điểm yếu của giả thuyết: Dữ liệu công khai không cho thấy một đợt bán tháo đột ngột trùng khớp với từng cây nến "méo" trên chart. Việc quy kết Trung Quốc là "thủ phạm" duy nhất cho những cú nhảy lợi suất là một sự đơn giản hóa quá mức các biến số phức tạp trên thị trường trái phiếu toàn cầu.
Tại sao "Cú sốc cung" (Supply Shock) lại dễ xảy ra hơn?
Khi thị trường thiếu người mua (demand), bất kỳ một đợt phát hành mới hoặc một lệnh bán lớn nào từ các quỹ đầu tư cũng có thể gây ra cú sốc. Có nhiều yếu tố đang cộng hưởng để tạo ra "cơn bão hoàn hảo" này:
Bất ổn địa chính trị: Xung đột tại Trung Đông đang đóng góp vào mức độ bất ổn cao. Điều này thúc đẩy kỳ vọng lạm phát ngắn hạn tăng lên do giá dầu, khiến lợi suất dài hạn (như 30 năm) bị đẩy lên cao để bù đắp rủi ro lạm phát.
Áp lực thuế quan: Fed lưu ý rằng lạm phát lõi đang bị ảnh hưởng bởi các lệnh thuế quan đối với hàng hóa. Kỳ vọng về một cuộc chiến thương mại mới khiến nhà đầu tư lo ngại Fed sẽ phải giữ lãi suất ở mức "phù hợp" là 3,5% - 3,75% lâu hơn dự kiến.
Thâm hụt ngân sách: Mỹ liên tục phát hành thêm nợ để bù đắp thâm hụt, trong khi các "người mua lớn" như các NHTW nước ngoài (không chỉ Trung Quốc) đang có xu hướng chững lại.
Các thế lực khác gây "méo" đồ thị
Không cần một "Whale" duy nhất như Trung Quốc, lợi suất 30 năm vẫn có thể biến động dữ dội do:
Định giá lại chính sách Fed: Nhà đầu tư đang phải điều chỉnh vị thế khi Fed tuyên bố sẽ ra quyết định theo từng cuộc họp và không có lộ trình sẵn có.
Thị trường lao động: Với tỷ lệ thất nghiệp ở mức 4,3% và nhu cầu lao động "yếu đi rõ rệt", những tin tức kinh tế xấu có thể gây ra các đợt đóng vị thế hàng loạt.
Kết luận: Thị trường đang "căng", không phải chỉ vì một ai đó
Lập luận "có ai đó đang bán mạnh và không có người mua" là hoàn toàn hợp lý về mặt cơ học thị trường. Tuy nhiên, thay vì gán cho Trung Quốc, chúng ta nên nhìn nhận đây là hệ quả của một hệ thống thanh khoản yếu đang phải hấp thụ quá nhiều cú sốc vĩ mô cùng lúc: từ lạm phát năng lượng 3,5% đến những bất ổn trong nhiệm kỳ tiếp theo của Fed.