Bản chất của "bom nổ chậm" 2 nghìn tỷ USD trong hệ thống tài chính
Trong vòng một thập kỷ qua, thị trường tín dụng tư nhân đã phình to lên quy mô khoảng 1,8 đến 2 nghìn tỷ USD. Dòng vốn khổng lồ này được hấp thụ chủ yếu từ các quỹ hưu trí quốc tế, các công ty bảo hiểm và các văn phòng quản lý tài sản gia đình (family office) vốn luôn khao khát tìm kiếm lợi suất cao hơn trái phiếu truyền thống.
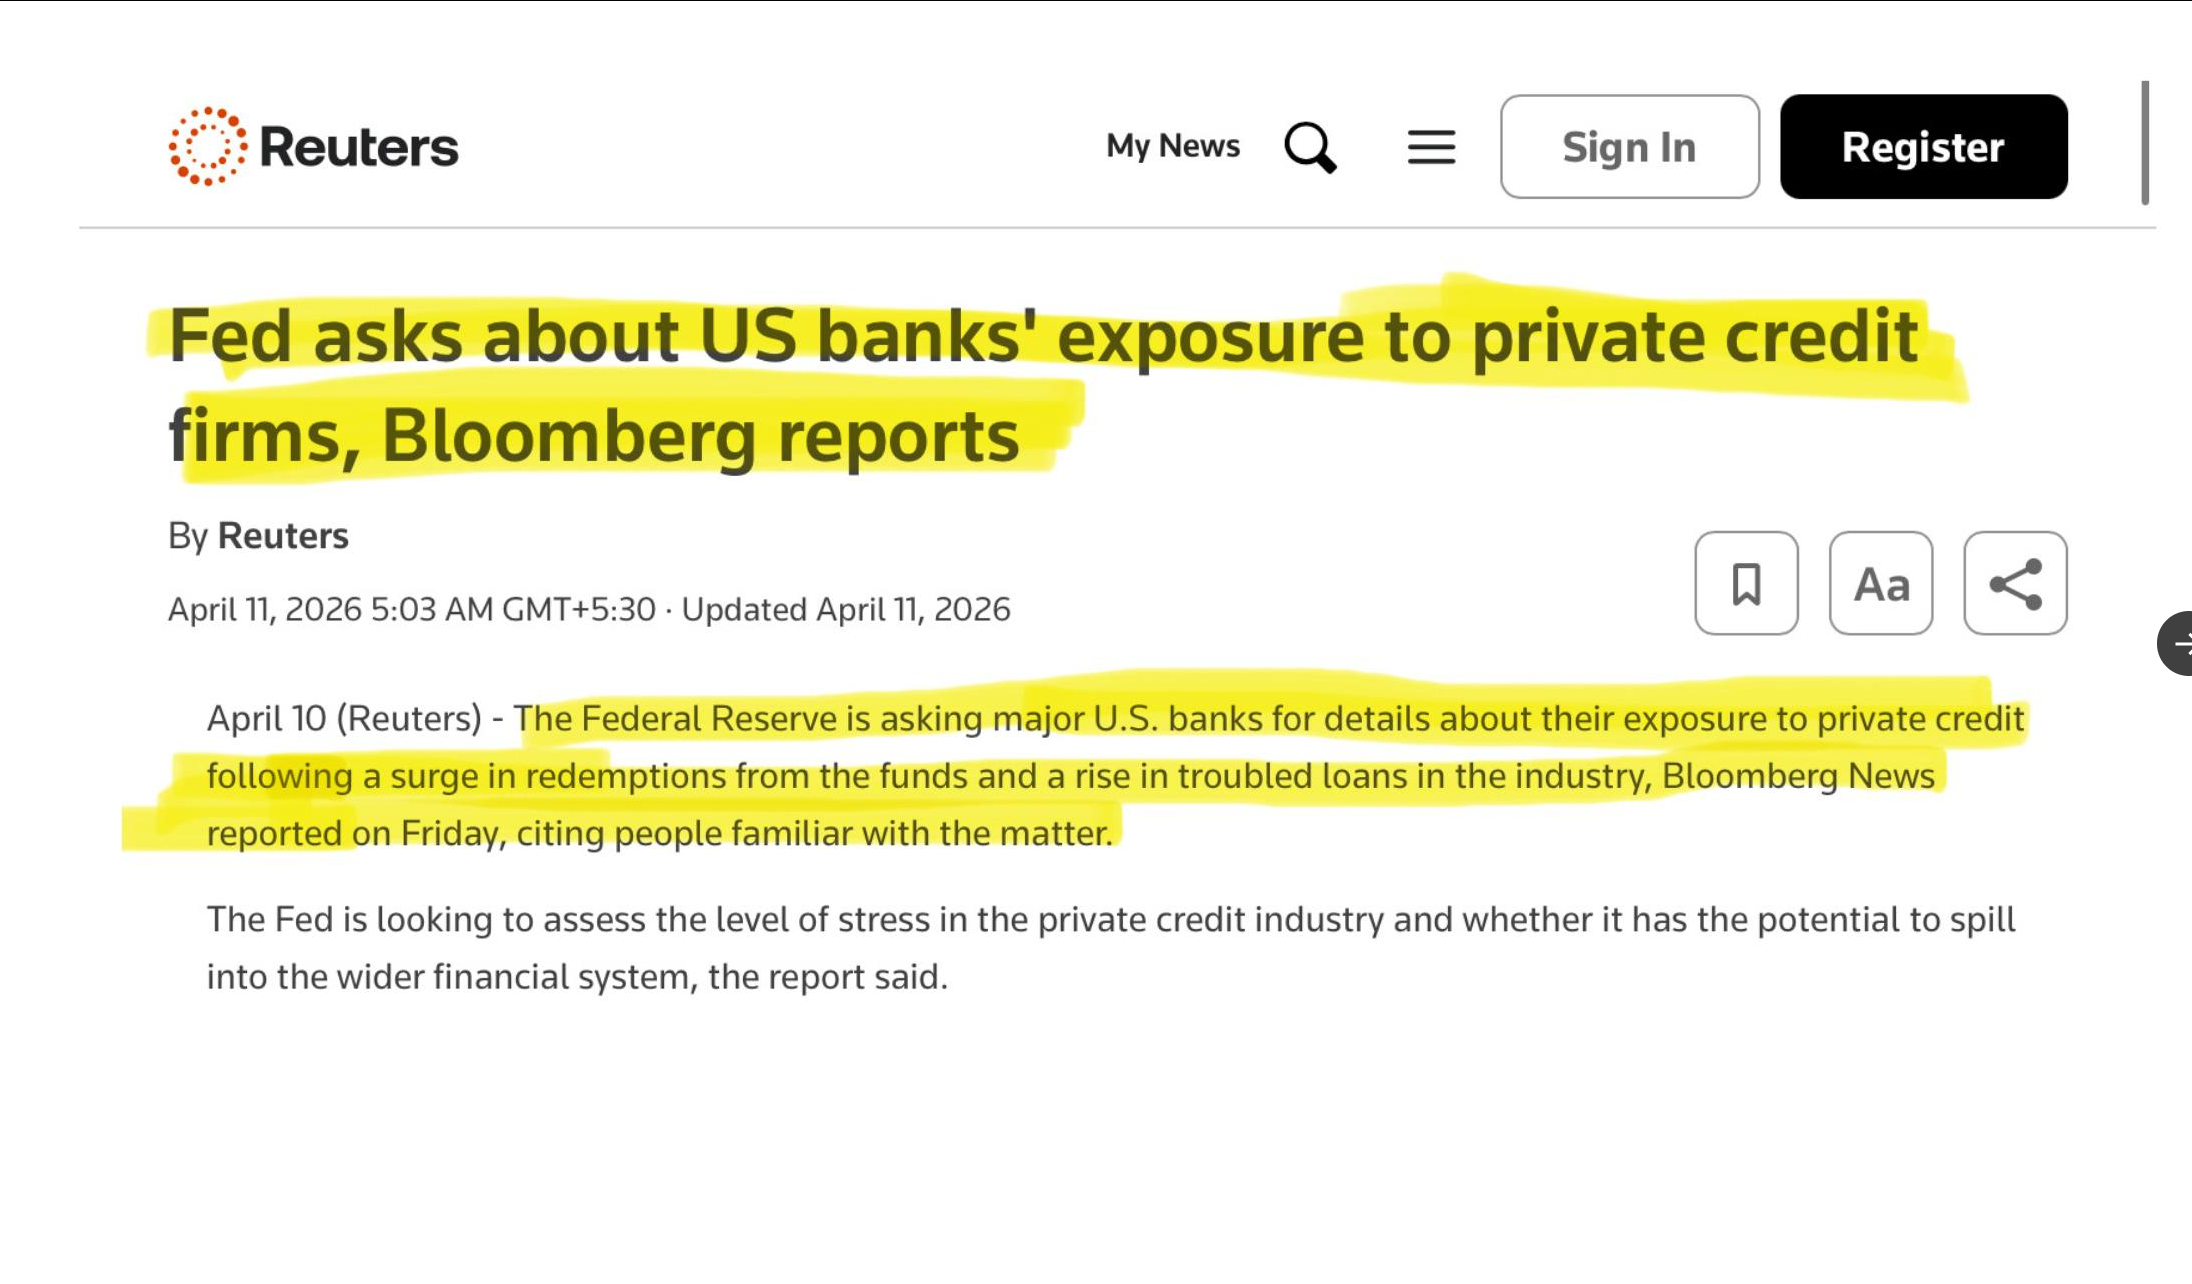
Ưu điểm về tính ổn định giả tạo nhờ cơ chế khóa vốn (lock-up) đã che giấu một mặt tối đầy nguy hiểm là tài sản rất khó định giá và cực kỳ khó thanh khoản khi thị trường gặp biến cố. Đây chính là điểm yếu chết người mà Fed đang cố gắng định lượng trước khi các rủi ro này lây lan sang hệ thống ngân hàng thương mại và các quỹ hưu trí toàn cầu.
Tín hiệu đình trệ thanh khoản từ các "ông lớn" quản lý tài sản
Những dấu hiệu đầu tiên của sự hoảng loạn đã xuất hiện khi ba cái tên quyền lực nhất trong ngành đồng loạt kích hoạt cơ chế ngăn chặn rút vốn (gating). Điều này cho thấy các nhà đầu tư đang nỗ lực rút tiền ra trước khi các khoản lỗ được hạch toán đầy đủ vào giá trị tài sản ròng (NAV).
Blue Owl Capital đã chính thức hạn chế hoặc đóng cửa hoàn toàn các yêu cầu rút tiền từ quý 2 năm 2026 do áp lực rút vốn vượt quá khả năng chi trả.
BlackRock với quỹ cho thuê vốn hơn 26 tỷ USD chỉ chấp nhận đáp ứng khoảng một nửa nhu cầu rút tiền của khách hàng nhằm tránh việc phải bán tháo tài sản dưới giá trị thực.
Cliffwater ghi nhận yêu cầu rút vốn lên tới 14 phần trăm tổng tài sản nhưng chỉ cho phép thực hiện tối đa một nửa con số này theo quy định của quỹ.
Việc các định chế tài chính lớn đồng loạt thực hiện biện pháp "nhốt" nhà đầu tư trong một khoảng thời gian ngắn là minh chứng cho thấy một cuộc tháo chạy thanh khoản đang diễn thực sự diễn ra.
ICYMI: A Perfect Storm: Wall Street Launches Private Credit CDS Ahead Of The Next Crisis, And Now The Fed & Treasury Are Getting Involvedhttps://t.co/bdDciS1yq6
— zerohedge (@zerohedge) April 13, 2026
Lời tự thú về sự sai lệch định giá và rủi ro từ kỷ nguyên AI
Ông John Zito, lãnh đạo mảng tín dụng của Apollo, đã đưa ra một nhận định gây sốc khi cho rằng hầu hết các mức định giá hiện nay trên thị trường đều sai lệch so với thực tế. Đặc biệt là các doanh nghiệp phần mềm quy mô vừa được mua lại thông qua các thương vụ vay nợ (LBO) trong giai đoạn 2018-2022 đang đứng trước nguy cơ sụp đổ kép.
Sự trỗi dậy của công nghệ AI đang đe dọa trực tiếp đến mô hình kinh doanh của nhiều công ty phần mềm truyền thống, đồng thời môi trường lãi suất cao làm tăng chi phí phục vụ nợ một cách chóng mặt. Trong kịch bản suy thoái, tỷ lệ thu hồi vốn đối với các khoản vay này có thể chỉ đạt từ 20 đến 40 cent cho mỗi USD gốc, đồng nghĩa với việc các bên cho vay phải đối mặt với mức lỗ lên tới 80 phần trăm giá trị tài sản.
Chuỗi hệ lụy và kịch bản can thiệp của các nhà hoạch định chính sách
Rủi ro từ tín dụng tư nhân đang được truyền tải qua một chuỗi mắt xích đầy rủi ro. Các quỹ tín dụng khi buộc phải giảm giá trị tài sản sẽ trực tiếp bào mòn vốn chủ sở hữu của các công ty bảo hiểm và gây thâm hụt nghiêm trọng cho các quỹ hưu trí. Các ngân hàng thương mại vốn cấp hạn mức tín dụng cho các quỹ này cũng sẽ phải đối mặt với nợ xấu gia tăng và buộc phải thắt chặt cho vay, tạo ra một vòng xoáy thắt nghẹt tín dụng đối với toàn bộ nền kinh tế thực.
Fed đang chuẩn bị cho các kịch bản stress test và các công cụ cứu trợ khẩn cấp (bailout) nếu tình hình xấu đi. Đối với các nhà giao dịch trong thị trường tiền mã hóa và tài sản rủi ro, đây là giai đoạn cần hết sức thận trọng. Khi thanh khoản truyền thống bị kẹt lại, dòng tiền thường có xu hướng tìm đến các quỹ thị trường tiền tệ hoặc tiền mặt, dẫn đến sự gia tăng đột biến của mức độ biến động trên toàn bộ các sàn giao dịch.
Tổng hợp bởi VnRebates